2017年中国互联网旅游金融市场研究报告 个人互联网服务浪潮下的产融结合新纪元
2017年,中国互联网旅游市场在经历了多年的高速增长后,逐渐步入精细化运营与生态化竞争的新阶段。与此互联网金融的渗透从支付、信贷向更多垂直场景延伸,旅游作为高频、高客单价的消费场景,成为金融产品创新的重要试验田。Trustdata发布的《2017年中国互联网旅游金融市场研究报告》聚焦个人互联网服务视角,系统描绘了旅游与金融深度融合的轨迹、模式与趋势,为理解这一新兴市场的结构性变化提供了关键参考。
一、市场背景:旅游消费升级与金融场景化的双重驱动
2017年,中国在线旅游用户规模持续扩大,消费者对旅游体验的要求从“能出行”转向“品质游”,出境游、自由行、定制游等产品占比提升,带动客单价走高。与此个人互联网金融服务经过几年爆发式增长,已形成覆盖支付、借贷、分期、保险、理财等多层次的产品体系,并开始向垂直行业渗透。旅游金融作为场景金融的典型代表,将旅游消费与金融工具无缝衔接,既缓解了用户的资金压力,又为旅游平台开辟了新的盈利渠道。
二、Trustdata报告核心发现:旅游金融产品矩阵初步成型
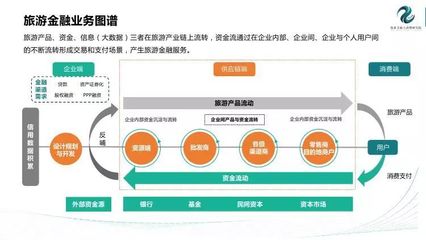
据Trustdata报告显示,2017年中国互联网旅游金融市场已形成较为完整的产品层次:
- 旅游分期:覆盖机票、酒店、度假产品及旅游套餐,主要由旅游平台与消费金融公司、银行信用卡中心合作推出,部分平台自建金融牌照实现闭环。
- 旅游理财:以旅游保证金理财、旅游基金等形式出现,用户将闲置资金投入短期理财产品,获取收益或旅游权益,增强平台资金沉淀。
- 旅游保险:退订险、航班延误险、意外险、行李险等碎片化保险产品在线渗透率快速提升,成为旅游预订环节的标配选项。
- 供应链金融:面向中小旅游供应商的应收账款融资、订单融资等服务,虽不直接触达个人用户,但支撑了个人旅游服务的丰富度和稳定性。
报告指出,旅游金融产品的用户渗透率在出境游、长线游人群中更高,26-35岁中青年群体是核心用户,其对分期付款和在线投保的接受度显著高于其他年龄段。
三、个人互联网服务视角下的市场特征
从个人互联网服务角度看,2017年旅游金融呈现出三个显著特征:
第一,入口平台化。OTA巨头(携程、去哪儿、飞猪等)和垂直旅游平台凭借庞大用户基数和交易场景,成为旅游金融产品的主要分发渠道,金融业务从“附加服务”上升为“生态组件”。
第二,用户体验一体化。支付、分期、投保等流程嵌入预订环节,用户在预定旅游产品时可一键完成金融操作,无需跳转,大幅提升转化率。个人互联网服务的便捷性成为平台竞争的关键差异点。
第三,风控数据化。依托用户交易数据、行为数据和第三方征信数据,旅游金融平台能够实现动态授信和实时风控,尤其在分期场景中,自动化审批比例提高,用户体验与风险控制实现平衡。
四、挑战与隐忧:费率不清、征信壁垒与合规风险
报告同时揭示了市场快速发展背后的隐忧:部分产品费率信息披露不充分,用户实际承担的成本高于预期;旅游平台与金融机构之间的数据壁垒尚未打破,多头借贷风险难以完全防控;随着监管对互联网金融的收紧,旅游金融业务面临牌照合规、资金存管、消费者权益保护等多重压力。旅游金融产品同质化现象初现,分期免息成为主要竞争手段,差异化创新能力有待提升。
五、趋势展望:从金融嵌入式服务到智能化个人金融助手
Trustdata报告判断,2018年及以后,中国互联网旅游金融将呈现以下趋势:一是金融产品将从单一的支付、分期向财富管理、信用生活等方向延伸,形成围绕个人旅行生命周期的金融服务闭环;二是人工智能和大数据将推动个性化金融推荐,实现“千人千面”的旅游金融方案;三是旅游平台与金融机构的合作将从渠道对接走向联合风控、数据共享,构建更健康的旅游金融生态;四是监管将推动行业走向透明化和规范化,分期的真实年化利率、保险的免责条款等信息的清晰披露将成为标配。
2017年是中国互联网旅游金融市场从混沌探索走向体系化建设的关键之年。个人互联网服务作为旅游金融的触达界面和体验载体,其创新能力和规范水平,将决定泛旅游生态中金融价值的释放深度。随着年轻消费群体金融习惯的养成和监管框架的完善,旅游金融有望成为个人互联网金融服务的重要增长极。
如若转载,请注明出处:http://www.yq2330.com/product/111.html
更新时间:2026-11-21 07:24:28